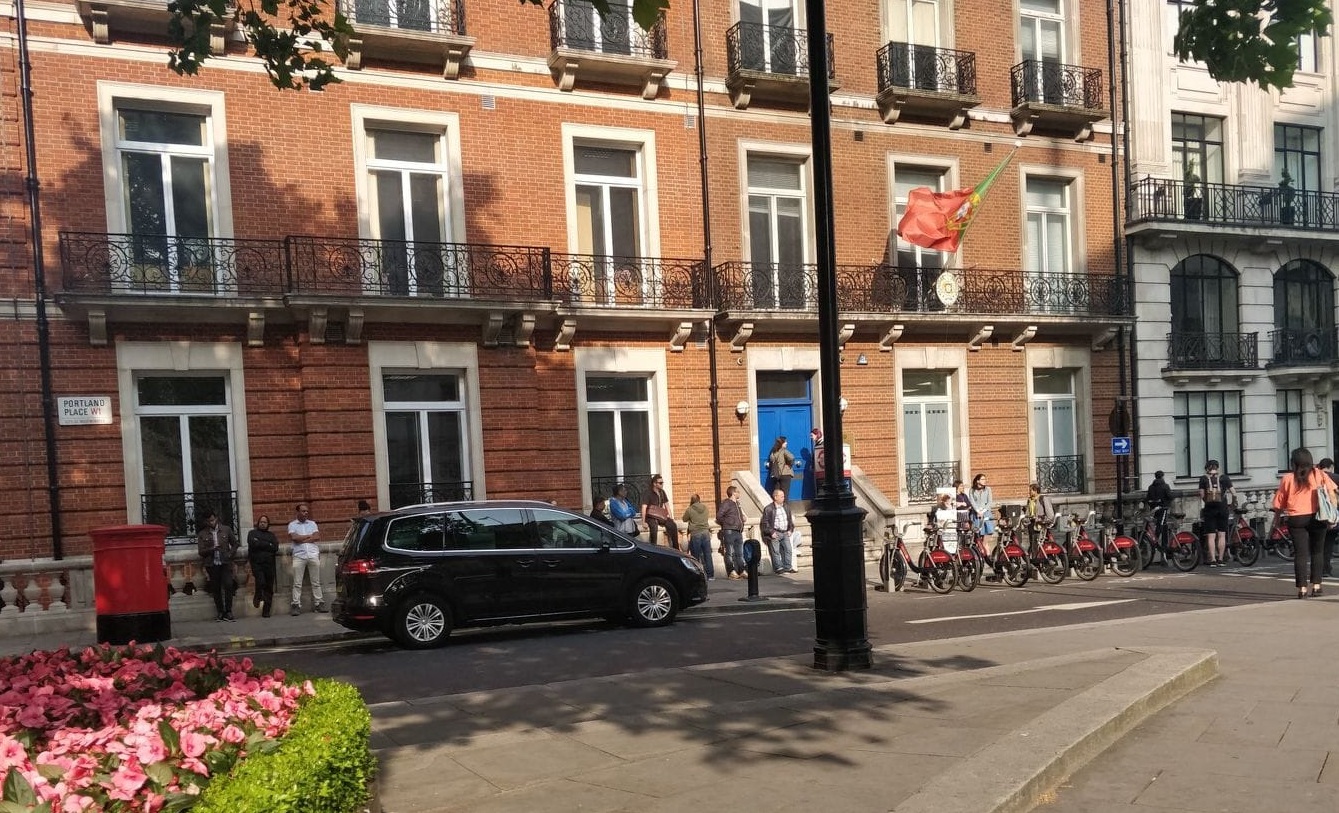
Reclamação formal aponta informações incompletas, orientações alegadamente contraditórias e recusa de emissão de certificado após alteração da titularidade de um veículo. Caso levanta dúvidas sobre a clareza dos procedimentos consulares e a articulação com a Autoridade Tributária.
Um processo relacionado com a isenção do Imposto sobre Veículos (ISV) está na origem de uma reclamação formal contra os procedimentos do Consulado-Geral de Portugal em Londres.
Em causa estão alegadas falhas na informação prestada aos cidadãos, a emissão de um certificado considerado incompleto e a posterior recusa de emissão de outro documento necessário à instrução do processo fiscal.
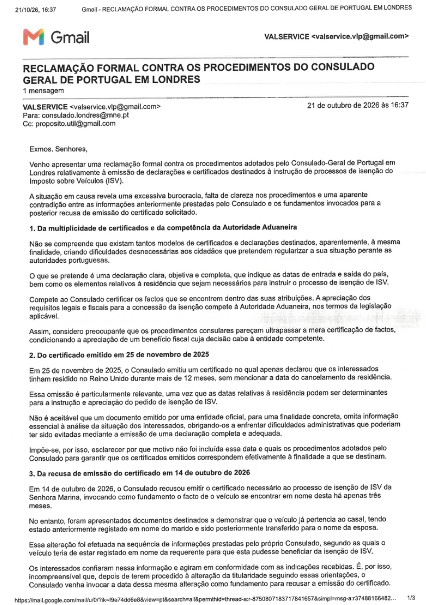
A reclamação, enviada ao Consulado a 21 de outubro de 2026, descreve uma sequência de acontecimentos que, segundo o reclamante, evidencia falta de clareza administrativa e levanta dúvidas sobre a coerência das orientações transmitidas aos emigrantes portugueses.
O caso poderá também suscitar uma questão mais abrangente: até que ponto os procedimentos consulares ajudam os cidadãos a cumprir os requisitos legais ou acabam por criar dificuldades adicionais quando a informação prestada não é suficientemente clara?
Um certificado sem informação considerada essencial
Segundo a exposição apresentada, o Consulado emitiu, a 25 de novembro de 2025, um certificado que declarava que os interessados residiam no Reino Unido há mais de 12 meses.
De acordo com o reclamante, o documento não incluía a data de cancelamento da residência, informação que considera relevante para a instrução e apreciação do pedido de isenção de ISV.
A reclamação questiona por que motivo essa data não foi incluída no certificado e que
procedimentos existem para garantir que os documentos emitidos pelos serviços consulares
correspondem às necessidades dos processos a que se destinam.
A questão é particularmente importante para os cidadãos que dependem de documentação
emitida no estrangeiro para tratar de assuntos administrativos e fiscais em Portugal, podendo
eventuais omissões obrigar a novos pedidos, esclarecimentos e diligências.
Alteração da titularidade seguida de recusa
O ponto mais controverso da reclamação diz respeito à titularidade de um veículo automóvel.
Segundo o documento, os interessados apresentaram elementos destinados a demonstrar que o veículo já pertencia ao casal, tendo estado anteriormente registado em nome do marido e sido posteriormente transferido para o nome da esposa.
O reclamante afirma que a alteração foi realizada na sequência de informações prestadas pelo próprio Consulado, segundo as quais o veículo deveria estar registado em nome da requerente para que esta pudesse beneficiar da isenção de ISV.
Contudo, a 14 de outubro de 2026, o Consulado terá recusado emitir o certificado solicitado, invocando o facto de o veículo estar em nome da requerente havia apenas três meses.
A situação levanta uma questão que merece esclarecimento: se a alteração da titularidade foi efetuada na sequência das orientações atribuídas ao serviço consular, por que motivo esse mesmo facto foi posteriormente invocado para fundamentar a recusa?
Para o reclamante, esta sequência de acontecimentos é incompreensível e evidencia a necessidade de procedimentos claros, coerentes e devidamente fundamentados.
A apreciação jurídica da titularidade do veículo e dos requisitos aplicáveis à isenção dependerá, naturalmente, das circunstâncias concretas e das normas legais em vigor. A reclamação pede, por isso, que seja identificada expressamente a base legal da exigência
relativa ao período de registo do veículo em nome da requerente.
Onde termina a competência consular e começa a competência fiscal?
Outro dos pontos suscitados prende-se com a distinção entre a certificação de factos pelos serviços consulares e a apreciação dos requisitos legais necessários à concessão de um benefício fiscal.
Na sua exposição, o reclamante sustenta que compete ao Consulado certificar os factos que se encontram dentro das suas atribuições, enquanto a apreciação dos requisitos fiscais para a concessão da isenção cabe à Autoridade Tributária e Aduaneira, nos termos da legislação aplicável.
Esta distinção torna essencial esclarecer o fundamento e o alcance das exigências documentais feitas aos cidadãos, bem como a entidade responsável pela decisão final sobre a isenção.
A reclamação solicita expressamente que seja confirmada a competência da Autoridade Tributária e Aduaneira para a apreciação definitiva dos requisitos legais da isenção, sem prejuízo da verificação dos elementos que cabe ao Consulado certificar.
Mais transparência e menos obstáculos administrativos
Para além da situação concreta, a exposição coloca em causa a clareza e a uniformidade dos procedimentos utilizados na emissão de certificados destinados a processos de isenção de ISV.
O reclamante considera que os cidadãos devem receber informações claras, coerentes e devidamente fundamentadas, não devendo ser confrontados com orientações que, posteriormente, possam contribuir para dificultar o acesso ao procedimento pretendido.
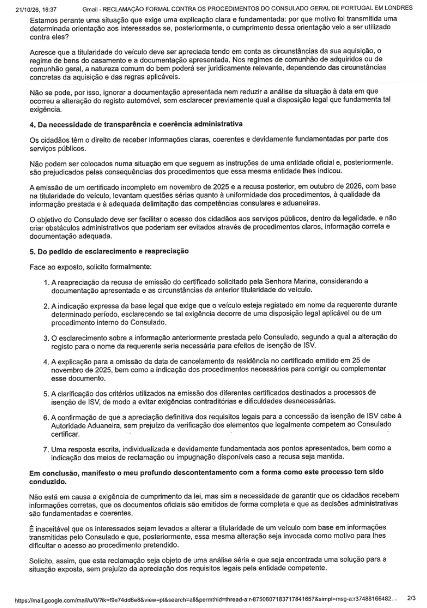
Entre os pedidos apresentados ao Consulado estão a reapreciação da recusa, o esclarecimento da base legal invocada, a explicação da omissão da data de cancelamento da residência no certificado emitido em 2025 e a identificação dos critérios utilizados na emissão dos diferentes documentos.
É igualmente solicitada uma resposta escrita e fundamentada, bem como a indicação dos meios de reclamação ou impugnação disponíveis caso a recusa seja mantida.
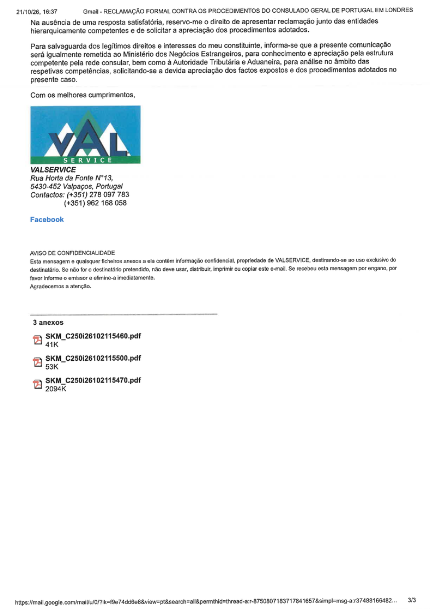
Na ausência de uma resposta considerada satisfatória, o reclamante reserva-se o direito de recorrer às entidades hierarquicamente competentes. A carta informa ainda que a comunicação será remetida ao Ministério dos Negócios Estrangeiros e à Autoridade Tributária e Aduaneira, para conhecimento e apreciação no âmbito das respetivas competências.
Um caso que exige esclarecimentos
O episódio descrito na reclamação coloca em evidência a importância de os serviços públicos prestarem informação rigorosa e de assegurarem a coerência entre as orientações dadas aos cidadãos e as decisões tomadas posteriormente.
Para os emigrantes portugueses, que frequentemente dependem dos serviços consulares para obter documentação indispensável à resolução de assuntos em Portugal, a clareza dos procedimentos é essencial para evitar custos, atrasos e diligências desnecessárias.
Importa, contudo, conhecer a posição oficial do Consulado-Geral de Portugal em Londres, confirmar as orientações alegadamente transmitidas e esclarecer a base legal da recusa.
A questão que permanece é simples: se um cidadão segue as indicações que lhe são transmitidas por um serviço público, que garantias existem de que não será posteriormente prejudicado pelas consequências dessas mesmas indicações?
A resposta do Consulado e a apreciação das entidades competentes serão determinantes para esclarecer o caso e perceber se estamos perante uma situação pontual ou um problema mais amplo na informação e nos procedimentos disponibilizados aos emigrantes portugueses.
- Email da Reclamação Formal trocado entre a VALSERVICE (empresa sedeada em Valpaços) e o Consulado Português em Londres :
Ana Gomes