
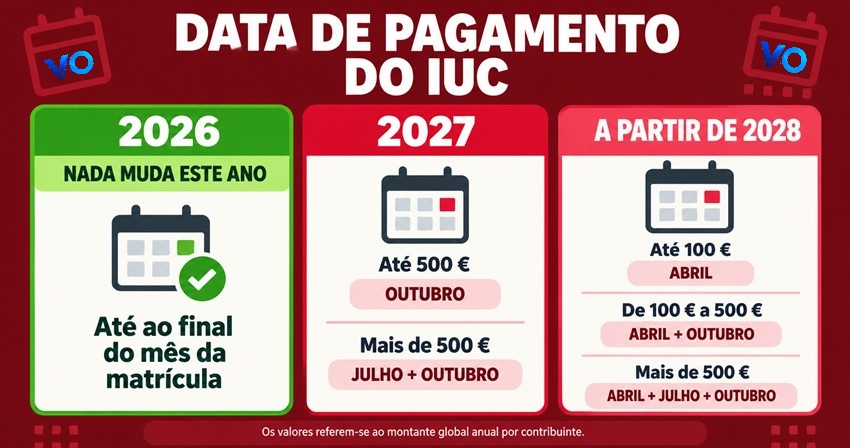
A Agenda para a Simplificação Fiscal, aprovada pelo XXIV Governo, prevê a adoção de medidas dirigidas à simplificação da liquidação e pagamento do imposto único de circulação (IUC), contribuindo para uma maior previsibilidade e eficiência na relação entre os contribuintes e a administração tributária.
Foi com este objetivo que foi publicado o Decreto-Lei n.º 161/2026, de 4 de agosto, que veio alterar a forma de pagamento da IUC, alterando o Código do Imposto Único de Circulação (Código do IUC), aprovado como anexo ii à Lei n.º 22-A/2007, de 29 de junho.
Ano de 2027
Contudo, em 2027 foi criado um regime transitório, estabelecido no artigo 6.º do Decreto-Lei n.º 161/2026, de 4 de agosto que estabelece o seguinte:
– Em 2027, o imposto é pago nos seguintes termos, em função do montante global da liquidação anual do imposto por sujeito passivo:
- a) Numa única prestação, no mês de outubro, quando o montante seja igual ou inferior a 500 €;
- b) Em duas prestações, nos meses de julho e outubro, nos restantes casos, sem prejuízo da opção pelo pagamento integral no mês de julho, aplicando-se, nesse caso, o disposto no n.º 8 do artigo 17.º do Código do IUC.
– Quando, em 2027, ocorra o cancelamento da matrícula de veículo das categorias A, B, C, D ou E antes da respetiva data de aniversário da matrícula, o sujeito passivo pode requerer a anulação da liquidação do IUC referente a esse mesmo ano, nos termos do n.º 4 do artigo 70.º do Código de Procedimento e de Processo Tributário.
Ano de 2028 e Seguintes
Com a alteração, o artigo 17.º do Código do IUC passa a prever que (aplicável ao ano de 2028 e seguintes):
– No ano da matrícula ou registo do veículo em território nacional, o imposto é liquidado e pago pelo sujeito passivo no prazo de 30 dias a contar do termo do prazo legalmente previsto para o respetivo registo.
– Nos anos subsequentes, a liquidação do imposto é efetuada até ao último dia do mês de abril.
– Tendo por referência o montante global da liquidação anual do imposto por sujeito passivo, o pagamento é efetuado:
- a) Numa única prestação, no mês de abril, quando o montante seja igual ou inferior a 100 €;
- b) Em duas prestações, nos meses de abril e outubro, quando o montante seja superior a 100 € e igual ou inferior a 500 €;
- c) Em três prestações, nos meses de abril, julho e outubro, quando o montante seja superior a 500 €
– Nos casos previstos nas alíneas b) e c), o imposto pode ser pago numa única prestação até ao último dia do mês de abril.